
Bảo hiểm ô tô là giải pháp giúp chủ xe giảm bớt gánh nặng tài chính khi những tình huống này xảy ra. Tuy nhiên, không phải loại bảo hiểm nào cũng có phạm vi bảo vệ giống nhau. Trong đó, bảo hiểm trách nhiệm dân sự bắt buộc và bảo hiểm vật chất xe là hai loại hình quan trọng mà người dùng Mazda nên tìm hiểu trước khi lựa chọn.
Vậy hai loại bảo hiểm này khác nhau như thế nào? Chủ xe Mazda nên ưu tiên quyền lợi nào và cần lưu ý gì trước khi ký hợp đồng? Cùng tìm hiểu những kinh nghiệm dưới đây để lựa chọn gói bảo hiểm phù hợp với nhu cầu sử dụng và ngân sách.
1. Vì sao chủ xe Mazda nên mua bảo hiểm ô tô?
Trong quá trình tham gia giao thông, những sự cố như va chạm, mất lái, ngập nước hoặc bị vật thể rơi trúng xe có thể xảy ra bất cứ lúc nào. Ngay cả khi người lái có kinh nghiệm và thường xuyên bảo dưỡng phương tiện, rủi ro vẫn có thể đến từ điều kiện đường sá hoặc hành vi của những người tham gia giao thông khác.
Đối với xe Mazda, chi phí sửa chữa còn phụ thuộc vào dòng xe, phiên bản, mức độ hư hỏng và loại phụ tùng cần thay thế. Những bộ phận như đèn chiếu sáng, cản trước, kính, cảm biến hoặc các chi tiết thân vỏ có thể khiến chi phí khắc phục tăng lên nếu bị hư hỏng.
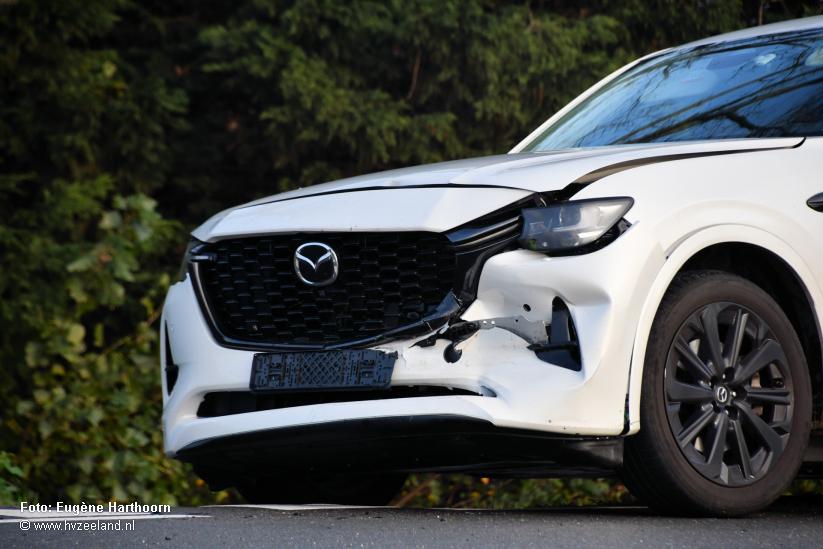
Những sự cố va chạm và hư hỏng trong quá trình sử dụng có thể khiến chủ xe Mazda phát sinh chi phí sửa chữa đáng kể.
Mua bảo hiểm ô tô mang lại một số lợi ích đáng chú ý:
- Giảm áp lực tài chính: Hạn chế khoản tiền chủ xe phải tự chi trả khi xảy ra sự cố thuộc phạm vi bảo hiểm.
- Bảo vệ tài sản: Hỗ trợ chi phí sửa chữa hoặc bồi thường thiệt hại cho chiếc xe theo điều khoản hợp đồng.
- Thực hiện nghĩa vụ pháp lý: Bảo hiểm trách nhiệm dân sự bắt buộc giúp chủ xe đáp ứng quy định khi tham gia giao thông.
- Chủ động xử lý rủi ro: Có thêm sự hỗ trợ từ doanh nghiệp bảo hiểm trong quá trình giám định và giải quyết bồi thường.
- An tâm khi sử dụng xe: Đặc biệt hữu ích với người thường xuyên di chuyển đường dài, đi công tác hoặc sử dụng ô tô hằng ngày.
Tuy nhiên, cần hiểu rằng bảo hiểm không đồng nghĩa với việc mọi thiệt hại đều được chi trả. Quyền lợi thực tế phụ thuộc vào loại hình tham gia, điều khoản hợp đồng và các trường hợp loại trừ.
2. Bảo hiểm trách nhiệm dân sự bắt buộc cho xe Mazda là gì?
Bảo hiểm trách nhiệm dân sự (TNDS) bắt buộc của chủ xe cơ giới là loại bảo hiểm mà chủ xe ô tô phải tham gia theo quy định pháp luật khi phương tiện lưu thông tại Việt Nam.
Theo Nghị định 67/2023/NĐ-CP và các văn bản sửa đổi, bổ sung, loại bảo hiểm này nhằm bảo vệ quyền lợi của bên thứ ba và hành khách trên xe khi xảy ra tai nạn thuộc phạm vi bảo hiểm.
2.1. Bảo hiểm TNDS bắt buộc chi trả những gì?
Bảo hiểm TNDS bắt buộc không tập trung bảo vệ chiếc Mazda của chủ xe mà hướng đến trách nhiệm bồi thường đối với những người bị thiệt hại do xe gây ra.
Phạm vi bảo hiểm cơ bản bao gồm:
- Thiệt hại ngoài hợp đồng về sức khỏe và tính mạng của người thứ ba.
- Thiệt hại về tài sản của người thứ ba.
- Thiệt hại về sức khỏe và tính mạng của hành khách trên chính chiếc xe được bảo hiểm.
Ví dụ, khi xe Mazda CX-5 xảy ra va chạm với một phương tiện khác và gây thiệt hại cho người hoặc tài sản của bên thứ ba, bảo hiểm TNDS có thể hỗ trợ chi trả trách nhiệm bồi thường trong giới hạn và điều kiện quy định.
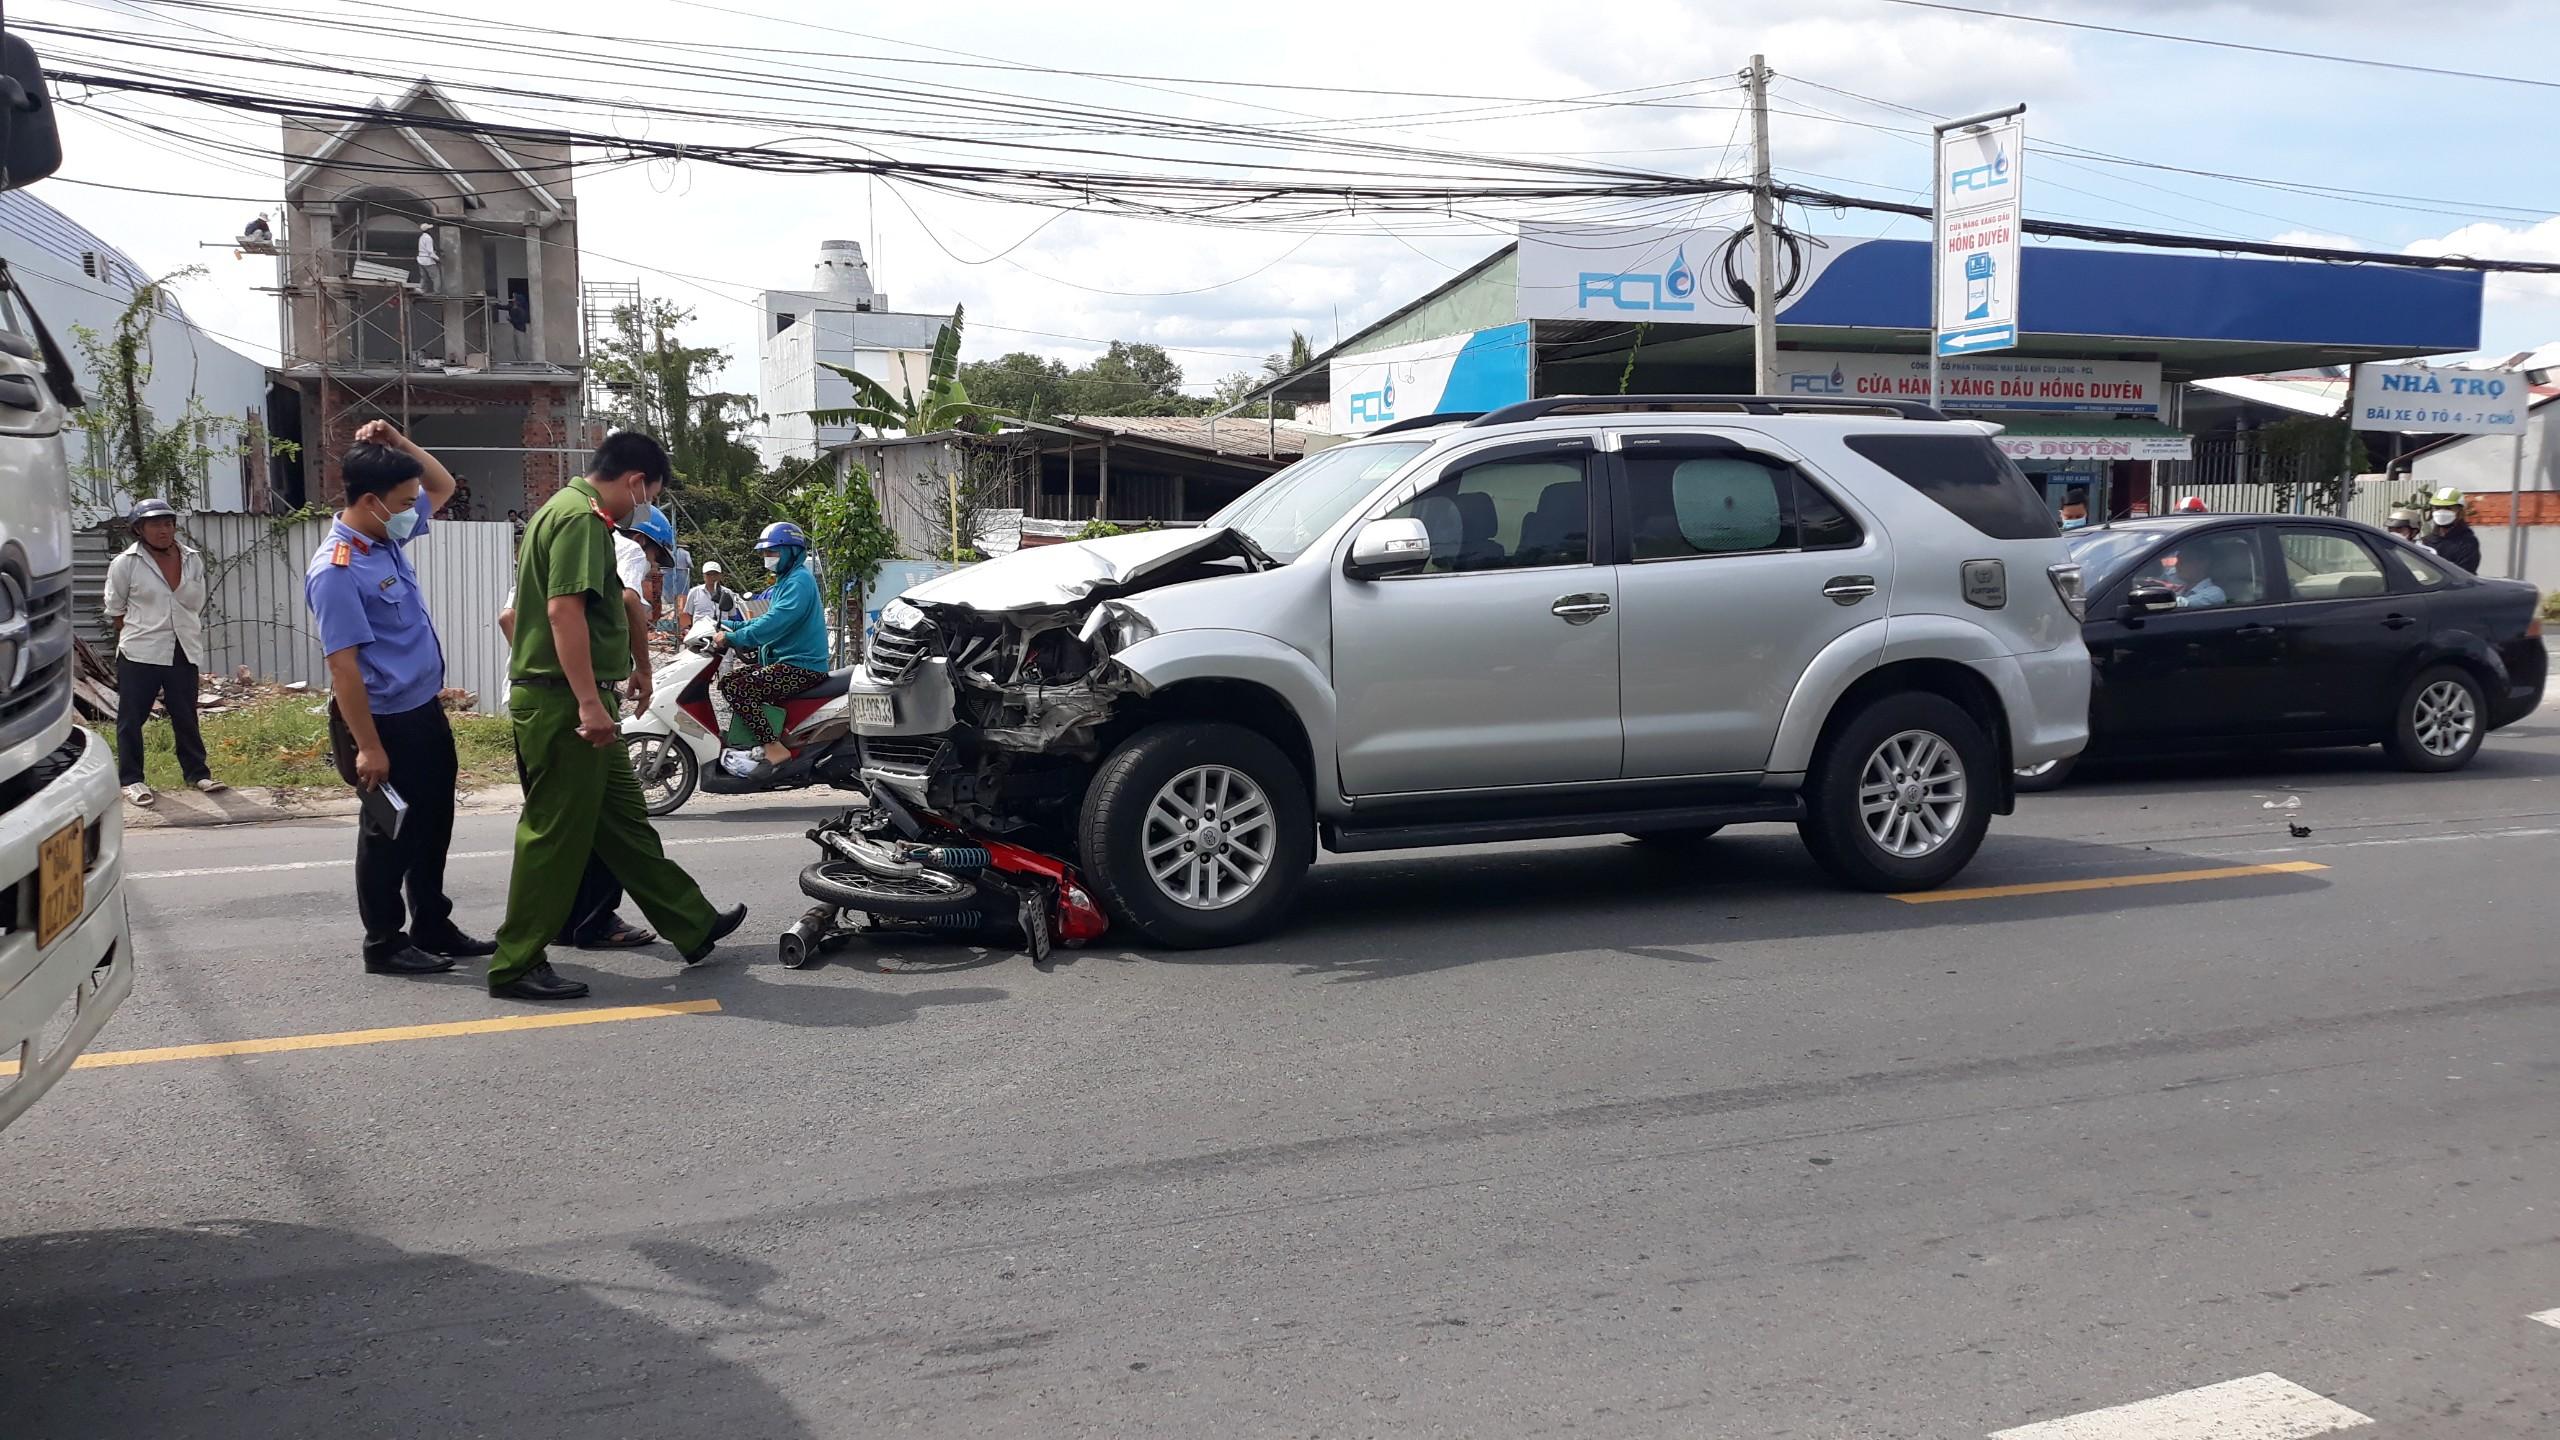
Bảo hiểm trách nhiệm dân sự hỗ trợ bồi thường thiệt hại về người và tài sản của bên thứ ba theo quy định.
Ngược lại, nếu phần đầu xe Mazda bị móp, đèn bị vỡ hoặc cản trước bị hư hỏng, bảo hiểm TNDS bắt buộc không có trách nhiệm thanh toán chi phí sửa chữa cho chiếc Mazda đó. Đây là điểm khác biệt quan trọng mà chủ xe cần ghi nhớ.
2.2. Mua bảo hiểm TNDS bắt buộc cần lưu ý gì?
Khi mua bảo hiểm, chủ xe nên kiểm tra các thông tin sau:
- Biển số xe.
- Số khung và số máy.
- Loại xe và số chỗ ngồi.
- Mục đích sử dụng xe.
- Thời hạn bảo hiểm.
- Thông tin doanh nghiệp bảo hiểm và số điện thoại hỗ trợ.
Đặc biệt, cần chọn đúng nhóm xe cá nhân hoặc xe kinh doanh vận tải. Việc kê khai sai mục đích sử dụng có thể ảnh hưởng đến quyền lợi bảo hiểm khi xảy ra sự cố.
Hiện nay, giấy chứng nhận bảo hiểm TNDS có thể được phát hành dưới dạng điện tử. Theo thông tin từ Báo Điện tử Chính phủ, giấy chứng nhận điện tử có giá trị pháp lý tương đương bản giấy nếu đáp ứng quy định. Vì vậy, người dùng có thể lưu giấy chứng nhận trên điện thoại để thuận tiện tra cứu và xuất trình khi cần thiết.
3. Bảo hiểm vật chất xe Mazda là gì?
Khác với bảo hiểm TNDS bắt buộc, bảo hiểm vật chất xe ô tô là loại hình tự nguyện, tập trung bảo vệ chính chiếc xe của chủ sở hữu trước những rủi ro được quy định trong hợp đồng.
Loại bảo hiểm này thường được gọi là bảo hiểm thân vỏ ô tô. Tuy nhiên, phạm vi bảo vệ có thể bao gồm nhiều bộ phận và trang thiết bị gắn liền với xe, không chỉ riêng phần thân vỏ.
3.1. Bảo hiểm vật chất xe thường bao gồm những quyền lợi nào?
Tùy doanh nghiệp bảo hiểm và gói sản phẩm, bảo hiểm vật chất có thể chi trả cho những thiệt hại phát sinh từ các nguyên nhân như:
- Va chạm, đâm đụng: Xe bị móp méo, trầy xước hoặc hư hỏng khi va chạm với phương tiện và vật thể khác.
- Lật, đổ hoặc rơi: Thiệt hại vật chất do xe bị lật, đổ hoặc rơi vào tình huống thuộc phạm vi bảo hiểm.
- Cháy, nổ: Hư hỏng do hỏa hoạn hoặc các sự cố cháy nổ được bảo hiểm.
- Thiên tai: Thiệt hại do bão, lũ, sạt lở, sét đánh hoặc những hiện tượng thiên nhiên khác theo điều khoản.
- Mất cắp, mất cướp toàn bộ xe: Được xem xét bồi thường nếu có tham gia quyền lợi tương ứng và đáp ứng điều kiện hợp đồng.
Ngoài quyền lợi cơ bản, chủ xe có thể mua thêm các điều khoản bổ sung như bảo hiểm thủy kích, mất cắp bộ phận, sửa chữa tại gara chính hãng hoặc không tính khấu hao phụ tùng thay mới.
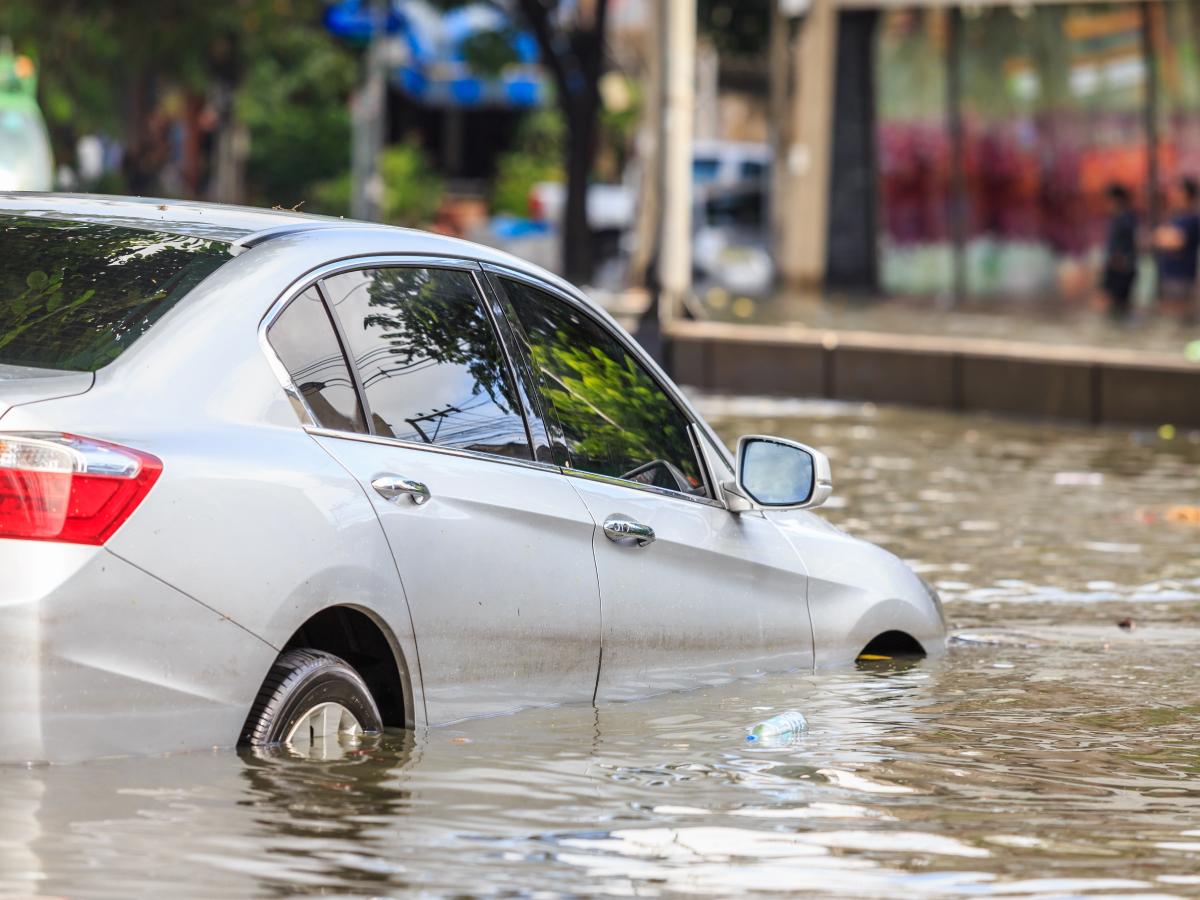
Bảo hiểm vật chất xe có thể bảo vệ phương tiện trước các rủi ro va chạm, ngập nước, thiên tai và cháy nổ tùy điều khoản.
3.2. Có nên mua bảo hiểm vật chất cho xe Mazda?
Đối với xe mới mua, xe có giá trị cao hoặc phương tiện được sử dụng thường xuyên, bảo hiểm vật chất là lựa chọn đáng cân nhắc.
Chẳng hạn, Mazda 3 hoặc CX-5 thường xuyên di chuyển trong đô thị có thể gặp tình trạng va quẹt khi đỗ xe, đi vào đường đông hoặc di chuyển trong không gian hẹp. Trong khi đó, xe thường xuyên đi đường dài có thể đối mặt với nguy cơ đá văng, va chạm hoặc ảnh hưởng từ điều kiện thời tiết.
Nếu không có bảo hiểm vật chất, chủ xe phải tự thanh toán toàn bộ chi phí sửa chữa thuộc trách nhiệm của mình. Khi có hợp đồng bảo hiểm phù hợp, doanh nghiệp bảo hiểm sẽ hỗ trợ chi trả theo phạm vi, hạn mức và mức khấu trừ đã thỏa thuận.
4. Phân biệt bảo hiểm TNDS bắt buộc và bảo hiểm vật chất xe
Hai loại bảo hiểm này có mục đích sử dụng khác nhau, do đó không thể thay thế cho nhau.
| Tiêu chí | Bảo hiểm TNDS bắt buộc | Bảo hiểm vật chất xe |
| Tính chất | Bắt buộc theo quy định | Tự nguyện |
| Đối tượng bảo vệ | Trách nhiệm đối với bên thứ ba và hành khách | Chính chiếc xe được bảo hiểm |
| Quyền lợi | Bồi thường thiệt hại về người và tài sản thuộc phạm vi | Hỗ trợ sửa chữa hoặc bồi thường thiệt hại vật chất của xe |
| Phí bảo hiểm | Theo biểu phí và quy định hiện hành | Tùy giá trị xe, rủi ro và quyền lợi lựa chọn |
| Phạm vi chi trả | Theo giới hạn trách nhiệm pháp luật quy định | Theo số tiền bảo hiểm và hợp đồng |
| Mục đích | Đảm bảo trách nhiệm dân sự khi tham gia giao thông | Giảm chi phí khắc phục thiệt hại cho xe |
Có thể hình dung đơn giản qua tình huống: Một chiếc Mazda 3 va chạm với xe máy khiến người điều khiển xe máy bị thương, phương tiện của họ bị hư hỏng và chiếc Mazda cũng bị móp phần cản trước.
Trong trường hợp này, bảo hiểm TNDS bắt buộc sẽ xem xét trách nhiệm đối với người và tài sản của bên thứ ba. Còn chi phí sửa chữa phần cản trước của Mazda sẽ thuộc phạm vi xem xét của bảo hiểm vật chất xe nếu hợp đồng có hiệu lực và sự cố đáp ứng điều kiện bồi thường.
Vì vậy, chủ xe nên duy trì bảo hiểm TNDS bắt buộc và cân nhắc mua thêm bảo hiểm vật chất để có phạm vi bảo vệ toàn diện hơn.
5. Quy trình xử lý khi xe Mazda xảy ra tai nạn hoặc hư hỏng
Khi xảy ra sự cố, cách xử lý ban đầu có thể ảnh hưởng trực tiếp đến quyền lợi bảo hiểm. Chủ xe nên thực hiện các bước sau:
Bước 1: Đảm bảo an toàn
Dừng xe ở vị trí an toàn nếu có thể, kiểm tra tình trạng của người trên xe và những người liên quan. Nếu có người bị thương, cần ưu tiên gọi lực lượng hỗ trợ y tế và cơ quan chức năng.
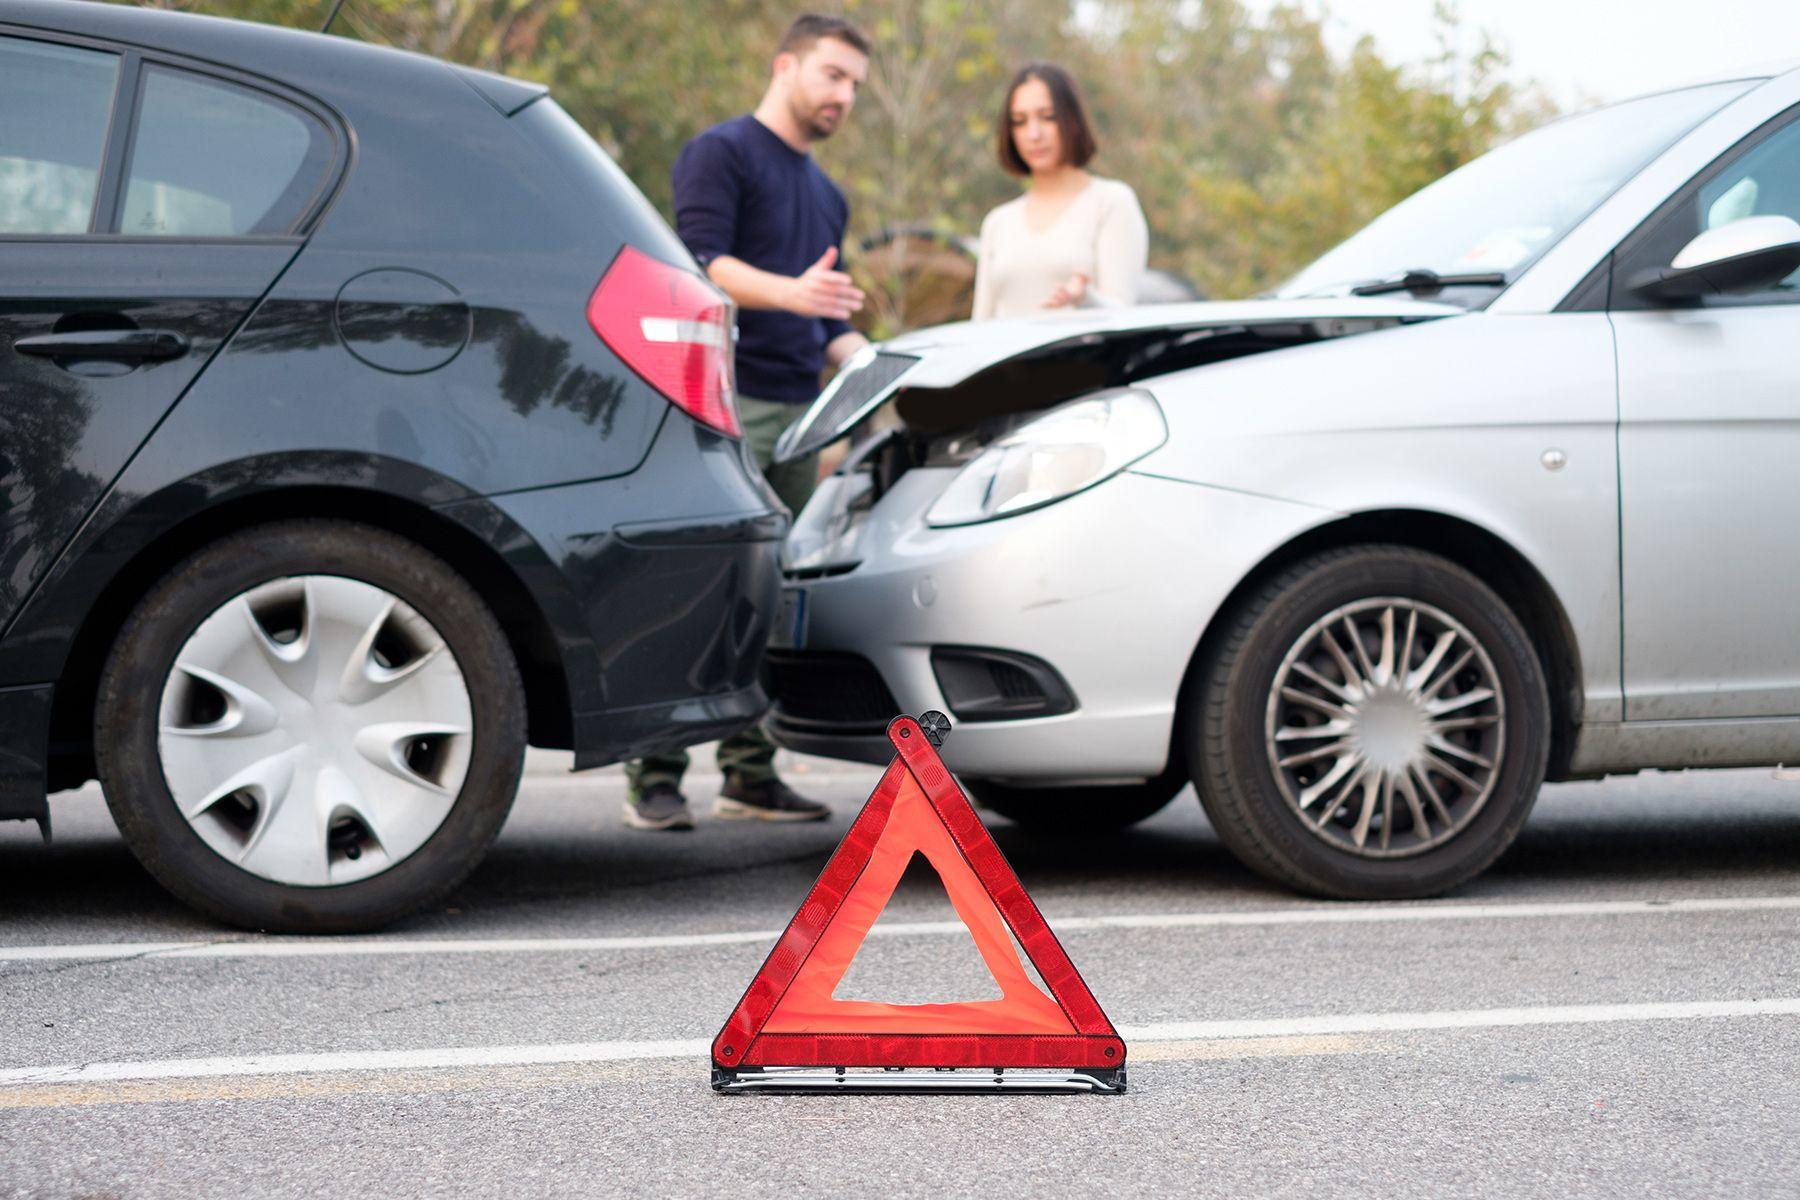
Đặt cảnh báo an toàn và kiểm tra tình trạng của những người liên quan sau khi xảy ra tai nạn.
Bước 2: Ghi nhận hiện trường
Chụp ảnh hoặc quay video tình trạng xe, vị trí va chạm, biển số các phương tiện liên quan và những hư hỏng có thể quan sát được. Không tự ý thay đổi hiện trường nếu không cần thiết để đảm bảo an toàn hoặc theo yêu cầu của cơ quan chức năng.
Bước 3: Liên hệ doanh nghiệp bảo hiểm
Gọi số hotline được ghi trên giấy chứng nhận hoặc hợp đồng bảo hiểm. Thông báo thời gian, địa điểm, diễn biến sự cố và tình trạng thiệt hại để được hướng dẫn.
Bước 4: Chờ hướng dẫn giám định
Doanh nghiệp bảo hiểm có thể cử nhân viên đến ghi nhận hiện trường hoặc hướng dẫn đưa xe đến cơ sở sửa chữa phù hợp.
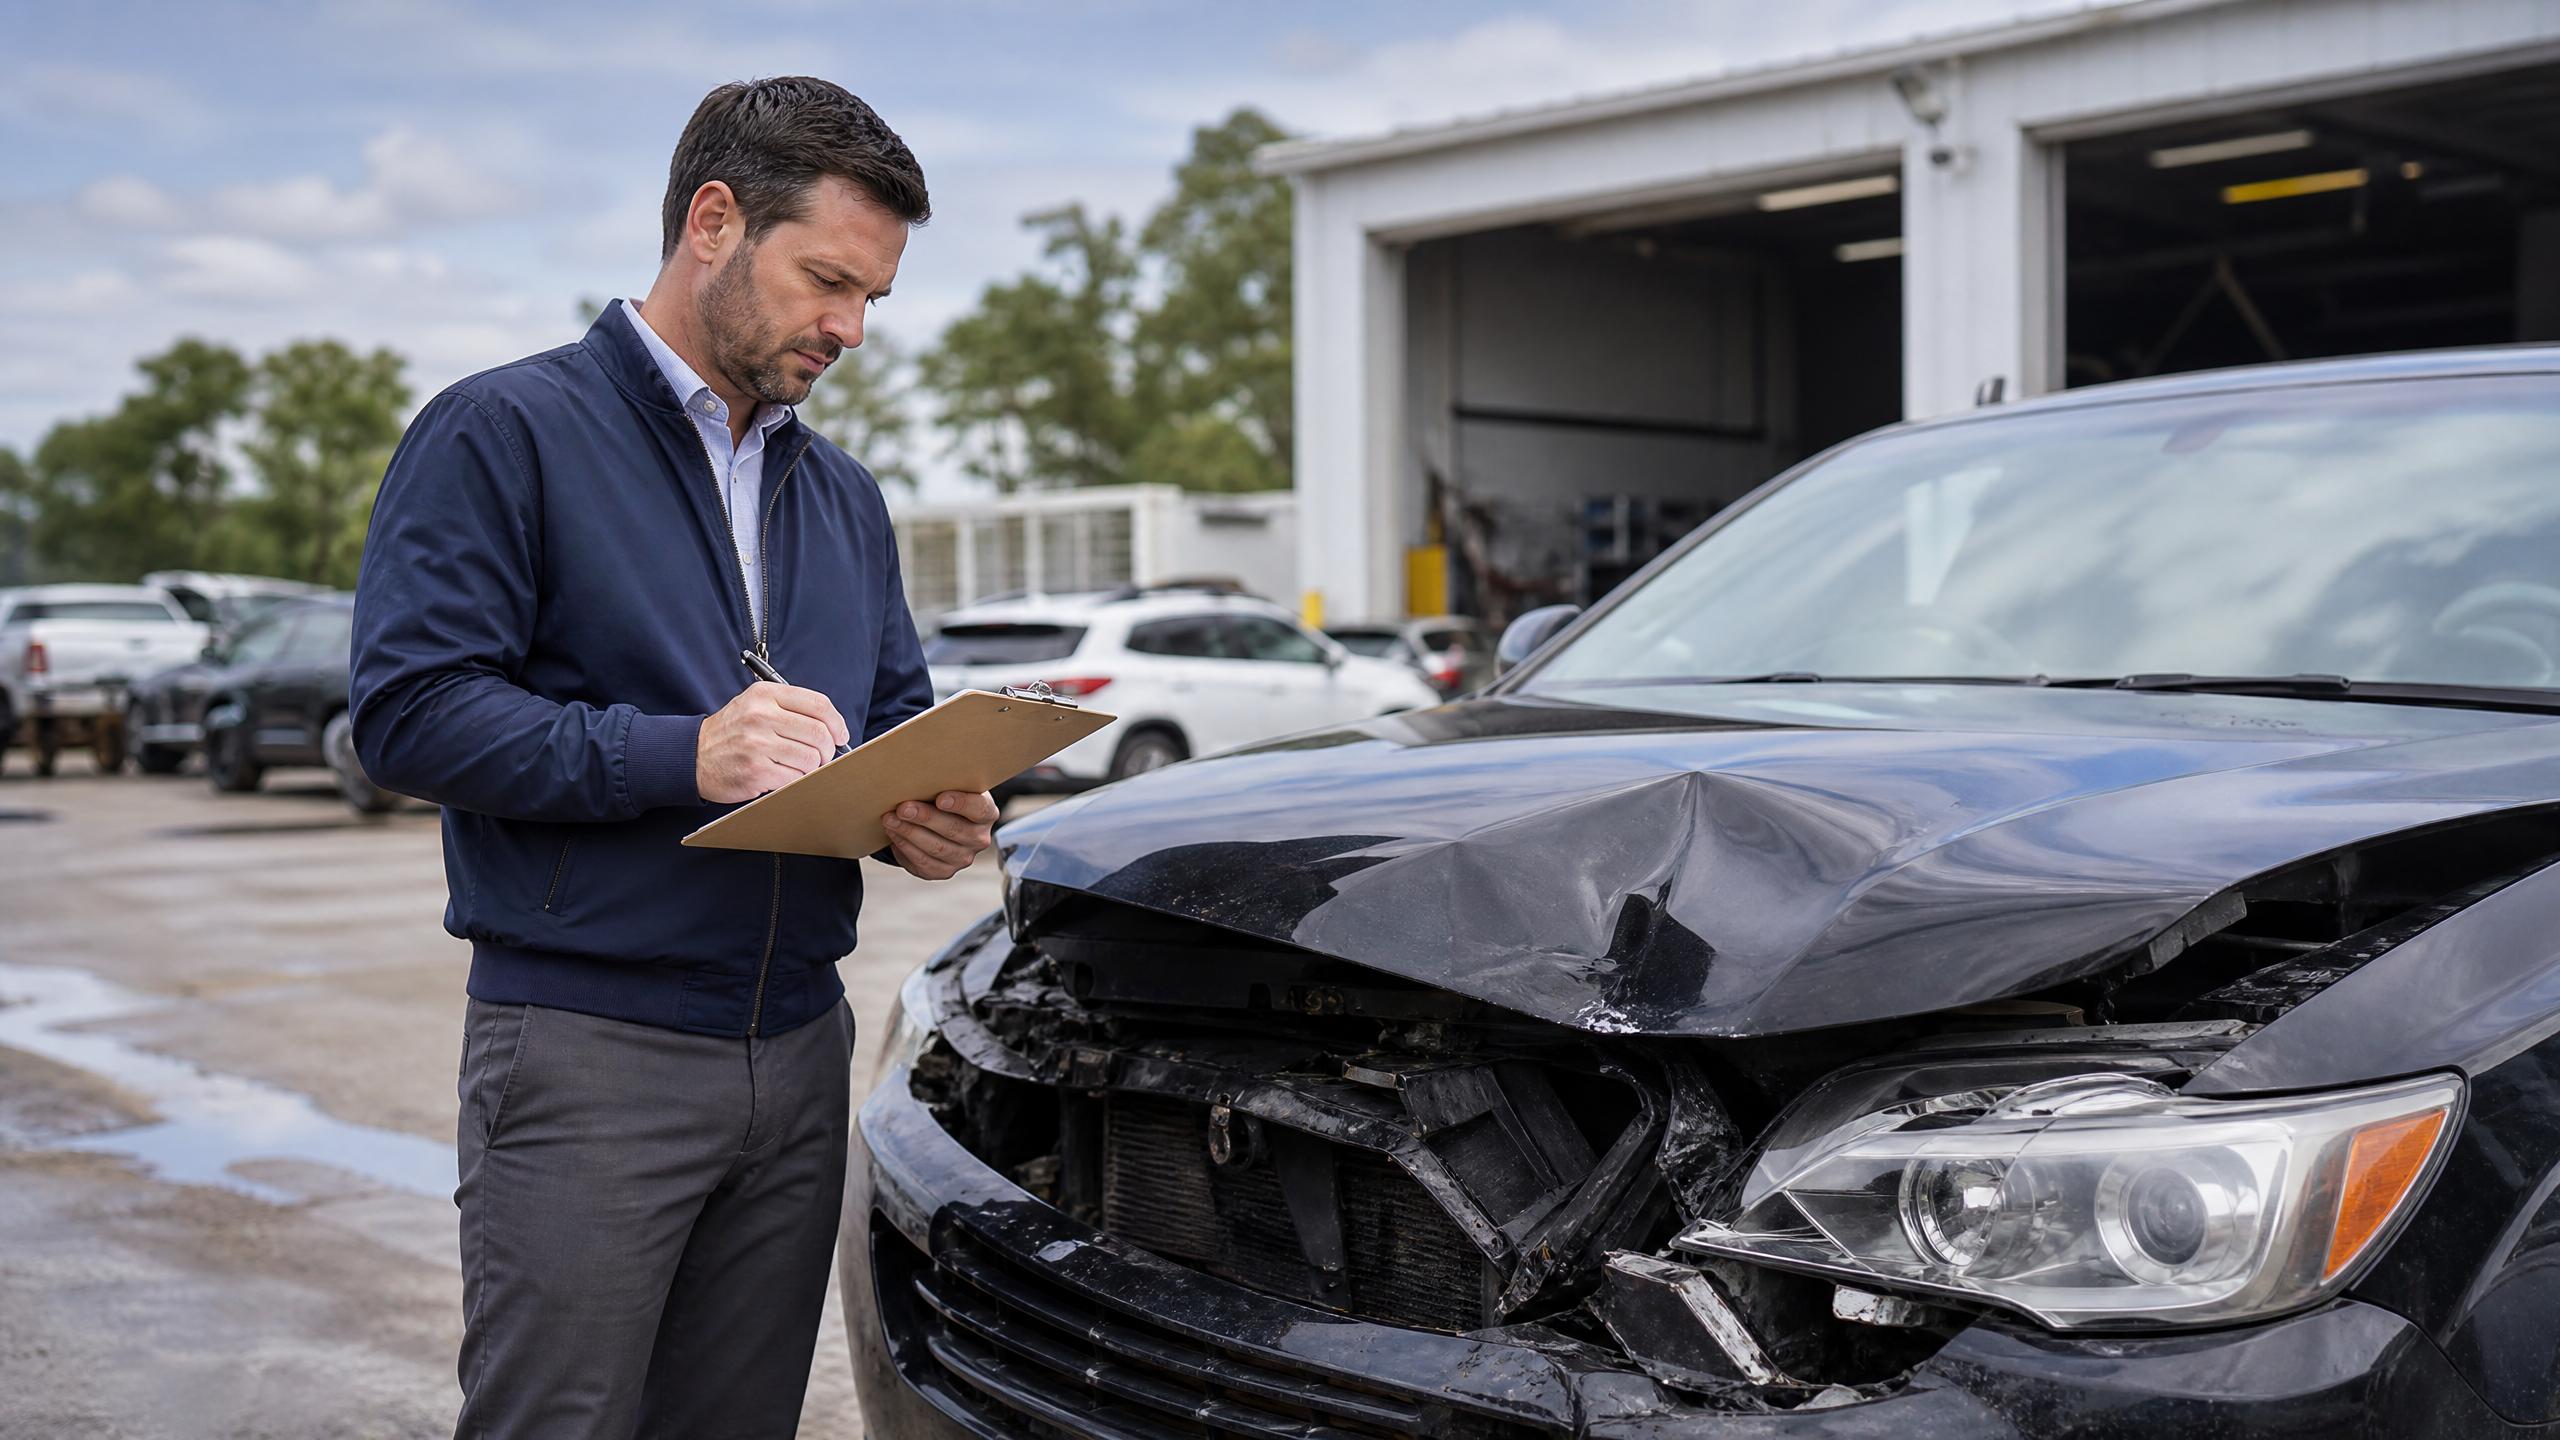
Nhân viên giám định kiểm tra mức độ hư hỏng của xe trước khi tiến hành các thủ tục bồi thường.
Không nên tự ý tháo dỡ, sửa chữa hoặc thay thế phụ tùng trước khi được chấp thuận, trừ trường hợp cần thiết để đảm bảo an toàn và hạn chế thiệt hại.
Bước 5: Hoàn thiện hồ sơ bồi thường
Chuẩn bị giấy chứng nhận bảo hiểm, giấy tờ xe, giấy phép lái xe, hình ảnh hiện trường, biên bản tai nạn và các chứng từ khác theo yêu cầu của doanh nghiệp bảo hiểm.
Việc thông báo đúng thời hạn và cung cấp thông tin trung thực sẽ giúp quá trình giải quyết quyền lợi thuận lợi hơn.
6. Kết luận: Chủ xe Mazda nên chọn loại bảo hiểm nào?
Bảo hiểm TNDS bắt buộc và bảo hiểm vật chất xe có vai trò khác nhau nhưng bổ trợ cho nhau trong quá trình sử dụng ô tô. Bảo hiểm TNDS giúp chủ xe thực hiện nghĩa vụ pháp lý và bảo vệ trách nhiệm đối với bên thứ ba, trong khi bảo hiểm vật chất hỗ trợ giảm chi phí sửa chữa cho chính chiếc Mazda khi xảy ra sự cố thuộc phạm vi hợp đồng.